2026 研发加计扣除结转抵扣全指南|重庆企业合规实操、风险红线与落地案例
文章来源:兴恒都知识产权 发布日期:2026-09-01重庆兴恒都知识产权代理有限公司
一、现行核心政策依据
1.《企业所得税法》第十八条:企业纳税年度发生亏损,最长 5 年结转弥补。 2. 财政部 税务总局 2023 年 7 号公告:一般企业研发费用100% 加计扣除,无形资产200% 税前摊销长期有效。 3. 财政部 税务总局 2023 年 11 号公告:支持预缴申报享受优惠,亏损年度同样可以申报留存结转额度。 4. 财税〔2015〕119 号:研发活动定义、六大费用归集、行业负面清单基础文件。 5. 国家税务总局 2017 年 40 号公告:共用资产分摊、残料收入冲减、委托研发执行口径,稽查高频引用文件。 6. 国家税务总局 2018 年 23 号公告:留存备查制度,备查资料法定留存10 年。 7. 研发加计扣除政策执行指引 2.0:细化亏损结转各类适用场景。
重庆本地提示:重庆税务稽查案例显示,不少企业以为亏损不用交税就放弃申报,直接浪费 5 年亏损结转额度;也有企业只靠财务事后做账补凭证,缺少前端业务原始记录,最终研发加计被全额调减、补缴税款与滞纳金。
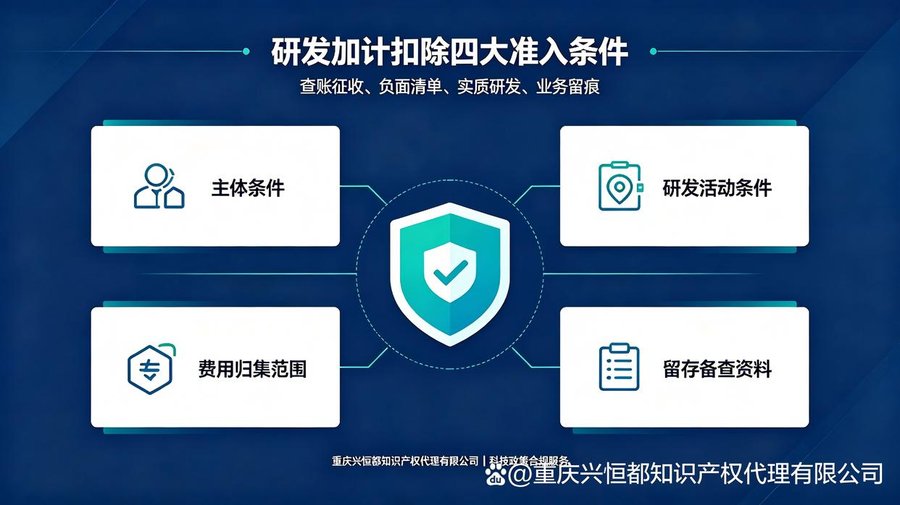
二、研发加计扣除四大准入条件(缺一不可)
1. 主体条件:境内居民企业、查账征收;核定征收企业不能享受优惠。
2. 行业负面清单:烟草、住宿餐饮、批发零售、房地产、租赁商务、娱乐业不得享受。负面清单主营业务收入占比>50%,直接取消当年全部资格。
3. 研发活动条件:仅限具备实质性技术创新项目。产品常规微调、简单仿制、售后运维、成品检测、市场调研不属于研发;研发失败项目,合规费用依旧可以加计扣除。
4. 多部门协同核算条件(重庆企业高频踩坑) 研发加计扣除绝非财务部门单独工作。只有财务做账,没有业务端原始台账,税务机关可直接判定归集无效,取消税收优惠。
研发部:立项文件、工时台账、领料记录、设备使用、试验原始记录;
人事部:研发人员名册、考勤记录、薪资社保分摊依据;
生产 / 设备部:研产共用设备、能耗、场地分摊明细;
财务部:基于业务原始资料,完成核算归集、申报、归档。
重庆兴恒都知识产权代理有限公司服务优势:立足璧山,深耕重庆科技中介服务十余年,打通知识产权布局、项目立项辅导、研发台账搭建、高企 / 专精特新申报、研发加计配套辅导全链条服务,把知识产权成果和研发项目深度绑定,解决很多重庆中小制造企业 “有研发投入、无立项材料、无知识产权佐证” 的痛点。服务金木洋机械、驰能热工设备、微誉兴科技等多家渝企,既帮助企业完成软著、专利布局,同时同步规范研发项目全流程资料,适配研发加计扣除、高新认定双重核查标准,避免企业两套资料互相冲突天眼查。
三、六大类可加计扣除费用(官方正列举)
1. 人员人工费用(100% 加计)
研发人员工资薪金、社保公积金、福利费、补充医疗保险、外聘研发劳务费;兼职、研产共用人员,必须按照研发工时分摊归集。行政、销售、纯管理人员工资禁止计入研发费用。
2. 直接投入费用(100% 加计)
研发专用原材料、耗材、试样样机、试验动力燃料、研发设备维修调试、研发场地设备租赁费。量产用料、常规设备维保、成品检测费不得归集。
3. 固定资产折旧费用
研发专用设备折旧全额加计;研产共用资产必须按研发工时比例分摊,不允许全额计入研发费用。
4. 无形资产摊销
研发专用专利、软著、非专利技术摊销全额加计;共用无形资产按实际使用比例分摊归集。
5. 试验设计费用(100% 加计)
新产品设计费、新工艺规程制定费、临床试验费、现场技术试验费、创意设计研发支出。
6. 其他相关费用(限额扣除,出错重灾区)
可归集:技术图书资料费、翻译费、专家咨询、评审验收、知识产权申请费、年费、研发专属差旅、研发会议费、高新研发保险费。
不可归集:日常办公费、行政管理费、非研发差旅会议费。
限额计算公式:
其他相关费用限额 = 前五类研发费用合计 ×10% ÷(110%) 超出限额部分,只能据实列支,不享受加计扣除优惠。
四、稽查高频硬性规则(重庆企业务必牢记)
1. 委托研发:境内委托,仅按实际支出80% 作为加计基数;委托合同务必完成科技部门登记,否则影响优惠享受。
2. 残料、样机变卖冲减:研发产生残料、试制品销售收入,必须冲减当期研发费用,未冲减需要纳税调增。 3. 人员费用:福利费、职工教育经费超过税法扣除标准部分,不得加计扣除。 4. 预缴享受:每年二、三季度预缴申报即可享受加计扣除,有效缓解企业现金流压力。 5. 备查资料:汇算清缴结束后资料留存10 年,资料缺失会被追回优惠、加收滞纳金。
五、结转抵扣核心规则与实操案例
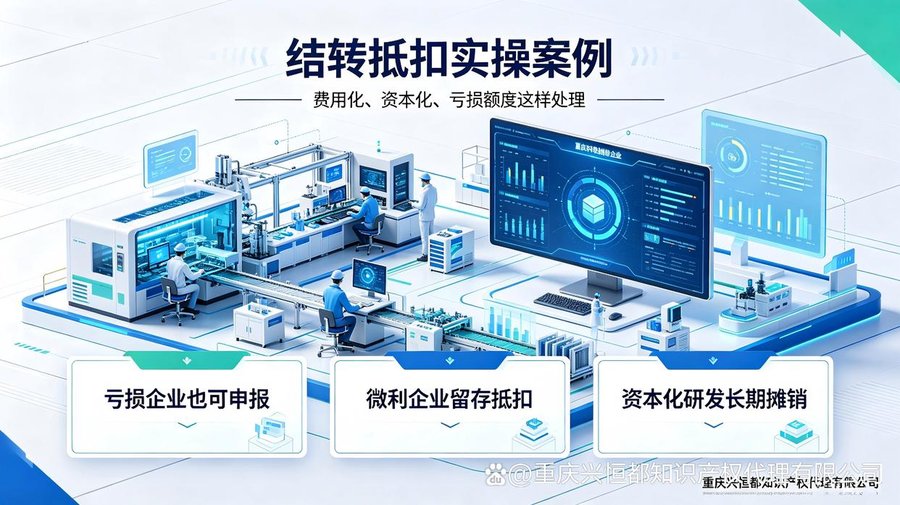
1. 费用化研发支出:据实扣除 + 100% 加计扣除; 2. 资本化研发支出:无形资产成本 200% 税前摊销; 3. 加计扣除放大形成税务亏损,亏损最长结转弥补 5 年;额度到期自动清零; 4. 关键提醒:无论企业盈利还是亏损,都必须正常申报加计扣除,不申报,结转额度直接作废。
案例① 全年亏损,留存抵扣额度
某重庆装备企业,研发费用化支出 100 万,账面亏损 100 万。 可结转税务亏损 = 账面亏损 100 万 + 加计扣除 100 万 =200 万;次年盈利 200 万可以全额抵扣,25% 税率下直接节税 50 万。
案例② 当年微利,抵扣额度留存
企业当期利润总额 80 万,研发费用化支出 100 万。 据实扣除后账面亏损 20 万 + 加计扣除 100 万 = 可结转额度 120 万,5 年内有效使用。
案例③ 资本化研发,长期摊销结转
软件类企业资本化研发支出 300 万,按 10 年直线摊销。会计每年摊销 30 万;税务双倍摊销 60 万,每年额外抵扣 30 万应纳税所得额;当年抵扣不完,对应的亏损可顺延 5 年结转弥补。
兴恒都真实服务参考案例:重庆金木洋机械制造有限公司,企业内部有大量设备控制、生产管理方向研发投入,但过去项目立项不规范,软著知识产权缺失,研发工时、领料台账零散。兴恒都一方面协助企业申报 6 件软件著作权,完成知识产权成果固化;另一方面辅导企业梳理研发项目,规范立项决议、工时分摊、研发辅助账,把知识产权材料作为研发活动真实性佐证,既为后续专精特新、高新技术企业申报铺路,同时满足研发加计扣除备查资料整套要求,实现 “一套资料适配多项科技政策”,降低企业重复整理资料成本。
六、全套备查归档资料清单
现行规则:自行判别、申报享受、留存备查,无事前审批。一旦备查资料缺失,税务机关有权追回已享受优惠,加收滞纳金。 1. 立项资料:项目计划书、内部立项决议(写明创新点、周期、预算); 2. 人员资料:研发人员名册、工时台账、薪酬分摊计算表; 3. 合同资料:委托 / 合作研发技术合同(完成科技部门登记); 4. 分摊佐证:研产共用设备、场地、无形资产工时、能耗、费用分摊明细; 5. 财务资料:研发辅助账、汇总表、发票、记账凭证、付款回单; 6. 专项资料:测试报告、知识产权证书材料、项目决算表、委托研发 80% 加计测算表。
七、重庆企业高频合规误区避坑
误区 1:亏损不用缴税,不用申报加计扣除
纠正:不申报就没有结转额度,优惠永久损失。
误区 2:加计扣除额度永久有效
纠正:亏损结转仅限 5 年,到期清零。
误区 3:只要不在负面清单行业,就可以全额享受
纠正:主营业务收入占比超标,直接取消当年资格。
误区 4:资本化研发没有结转政策
纠正:双倍摊销形成税务亏损,同样适用 5 年结转。
误区 5:研发归集交给财务就够了
纠正:缺少研发、人事、生产业务原始台账,归集结果可被全部否定。
本地警示:重庆曾出现软件企业两年合计 491 万元研发加计扣除被全额剔除稽查案例,根源在于项目缺少实质创新、研产共用人员没有工时分摊台账,只靠财务后期调账,最终面临补税、罚款。
八、虚假研发处罚红线,企业与负责人追责细则
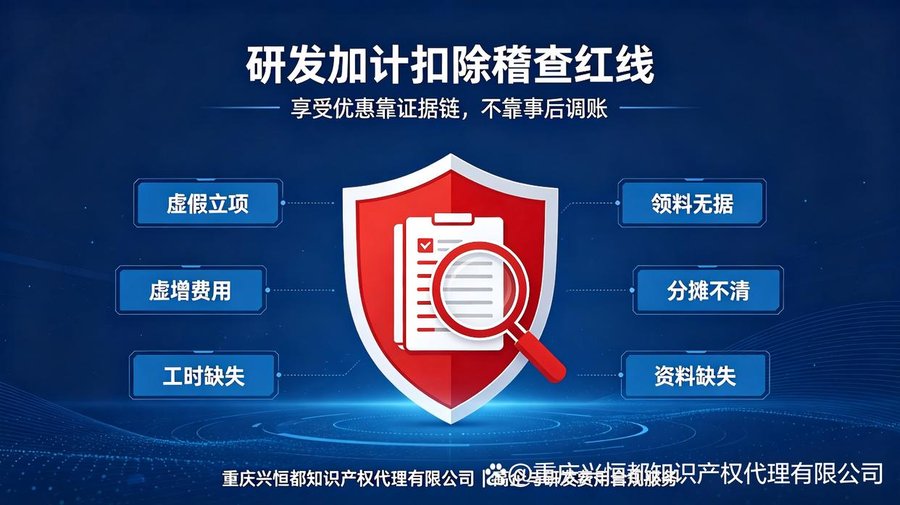
虚构研发项目、虚增研发费用、把生产经营支出强行计入研发、伪造台账资料,属于虚假纳税申报,构成偷税,不存在容错空间,三层追责:
1. 企业行政处罚:追缴减免税款,作废结转抵扣额度;按日万分之五加收滞纳金;处少缴税款 50%5 倍罚款。
2. 信用惩戒,法人连带受影响:纳税信用降级、发票领用受限、影响出口退税、高新 / 专精特新复审、政府项目申报,法定代表人个人信用同步受限。
3. 刑事追责,追究个人责任:偷税金额较大且占当期应纳税额 10% 以上,未按期补缴税款滞纳金罚款,追究法定代表人、实际控制人、财务负责人刑事责任:数额较大处 3 年以下有期徒刑或拘役;数额巨大占比 30% 以上,处 37 年有期徒刑,并处罚金。
高风险稽查场景:虚假立项、伪造工时领料记录、生产费用混入研发、共用资产无分摊台账、项目终止后继续计提研发费用、委托研发无真实业务资料。
九、全文总结
研发加计扣除现行口径清晰:100% 费用加计、200% 无形资产摊销、税务亏损最长 5 年结转、备查资料留存 10 年。费用归集严格执行官方正列举,严控其他相关费用 10% 限额,不可随意归集成本。
无论盈亏都建议正常申报,最大化留存跨年度节税额度。研发合规是跨部门协同工作,单纯财务做账很难应对税务核查;研发立项、工时、试验记录、知识产权成果等业务留痕才是核心底气。
对于重庆中小制造、科技企业,建议把研发项目管理、知识产权布局、科技项目申报、研发加计扣除一体化规划。重庆兴恒都知识产权代理有限公司扎根渝西地区,具备科技中介服务经验,擅长把专利软著成果与研发项目配套落地,帮助企业搭建完整备查证据链,做到合规享受政策红利,规避稽查风险。