研发费用两套数据不一致就是造假?重庆兴恒都为科创企业解开高企财税误区
文章来源:兴恒都知识产权 发布日期:2026-08-31重庆兴恒都知识产权代理有限公司
金税四期全面落地后,税务大数据交叉比对越来越严格。不少重庆科技企业遇到一件头疼事:高新技术企业申报填报的研发费用,和企业所得税研发费用加计扣除申报数据不一致,系统直接弹窗预警。
很多企业老板、财务第一反应就慌了:两套数据对不上,会不会被认定为申报造假?会不会被取消高企资格、追缴税收优惠?
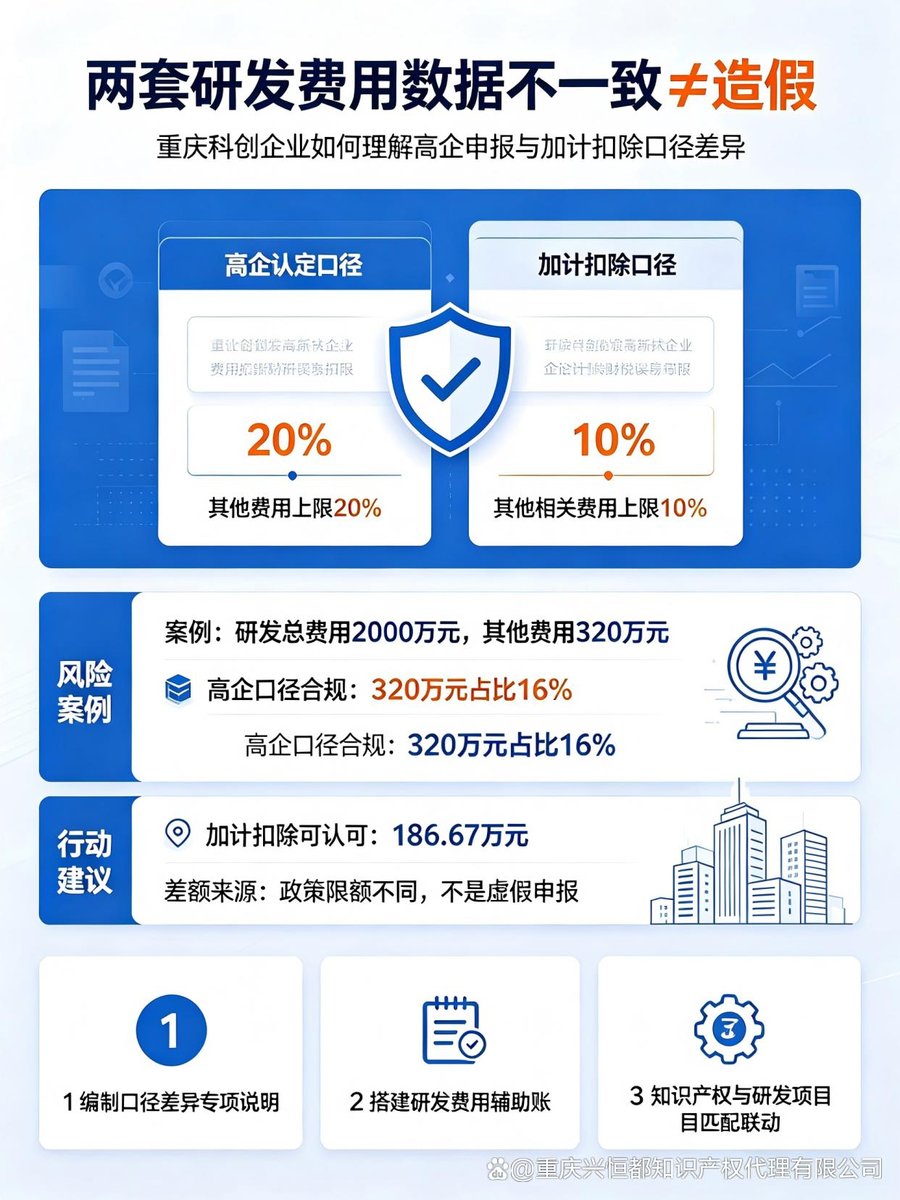
最近兴恒都服务的重庆软件类客户,就碰到和行业典型案例高度相似的实务场景:企业高企申报研发费用合计2000万元,其中其他费用 320 万元,占研发总费用 16%;但在做研发费用加计扣除申报时,按照税务口径公式测算,“其他相关费用” 仅能认可186.67 万元,超出部分不允许税前加计扣除。
两套申报系统中,同一企业同一年度的 “其他费用” 出现巨大差额,触发金税四期数据比对提示。企业财务十分焦虑,担心被判定数据造假。
一、划重点:数据不一样≠造假,是两套政策口径天然差异
很多重庆企业踩坑根源:误以为高企申报、研发加计扣除用同一套标准,必须数字完全一致。事实上二者分属两套监管体系,规则、目的、限额完全不同,产生差异属于合规现象,不等于虚假申报。
高新技术企业认定口径(决定能不能享受 15% 企业所得税优惠、拿地方科创补贴) 依据:《高新技术企业认定管理工作指引》 其他费用上限:不超过研发总费用20%。 案例中 320 万其他费用占总研发 2000 万的 16%,未超 20% 红线,高企申报层面完全合规。
研发费用加计扣除口径(企业所得税税前多抵扣,国家税收让利) 依据:财税〔2015〕119 号、国家税务总局公告 2021 年第 28 号 其他相关费用上限:不超过可加计扣除研发费用总额的 10%,需要专用公式计算限额。
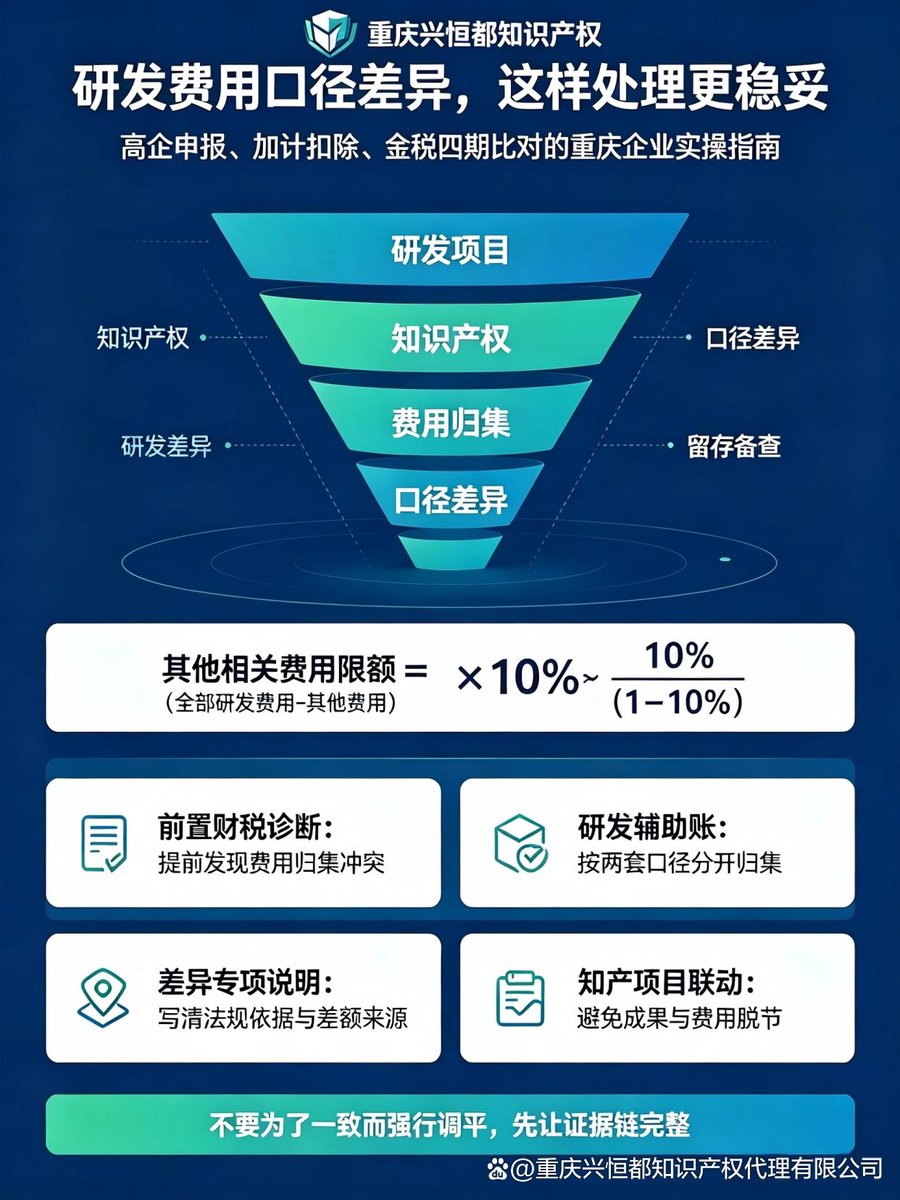
限额计算公式: 其他相关费用限额 =(全部研发费用其他费用)×10%÷(110%) =(2000320)×10%÷90%=186.67 万元
企业实际发生其他费用 320 万,超出限额 133.33 万,这部分不能参与加计扣除。
通俗给企业讲明白: 高企认定看企业整体研发投入实力,门槛相对宽松,目的筛选科创企业给资质;研发加计扣除是实打实减税,为防范政策滥用,设置更严格比例约束。两件事,两套标尺,数字天然不一样,并不是企业报错账。
真正的造假是什么? 同一套申报体系下虚构研发业务、虚增费用;同一口径内填报互相矛盾数据,这才是风险点。而不同政策体系下合规口径差异,不属于造假。
二、重庆企业风险实操:不要强行调平数字,做好留存备查才是关键
很多企业遇到金税四期预警,第一想法:改报表把两个数字调成一模一样。千万不要这么操作,强行调平反而会制造新财税风险。
金税弹窗提示只是风险提示,不等于稽查立案。重点工作不是修改数据,而是提前备好证据链,解释差异成因。
兴恒都知识产权服务实操方案(重庆本地企业落地参考)
1.编制《研发费用口径差异专项说明》 书面写清楚两套政策法规依据,列明高企口径 20% 限额、加计扣除 10% 限额计算公式,列明费用发生明细,解释 320 万和 186.67 万差额来源,全套资料归档保存。一旦税务机关问询,直接提交,不用临时紧急补材料。
2.搭建规范研发费用辅助账 这是重庆中小科技企业高频短板。兴恒都在服务重庆南方制药、重庆亿奇达、重庆金木洋机械制造等本地企业过程中发现,大量企业软著、专利等知识产权齐全,但研发辅助账混乱,费用归集混乱,高企申报、加计扣除两头埋雷。 我们服务时会帮助企业按两套口径分开归集台账,区分高企可归集、加计扣除不可归集项目,从源头降低比对预警概率。
3.知识产权布局与研发项目匹配联动 知识产权是研发活动成果佐证。兴恒都立足璧山,深耕重庆科创服务多年,服务机械、软件、制造类企业,除软著代理之外,同步打通知识产权研发项目研发费用归集全链条。避免出现知识产权和研发项目脱节,研发费用无法佐证的硬伤。
1.高企申报前期前置财税风险诊断 很多企业等到申报材料提交完成,才发现研发费用口径冲突。兴恒都建议重庆企业高企申报前,同步开展研发费合规诊断,预判高企认定、加计扣除之间的差异点,提前规划,减少后期税务预警。
三、重庆科创企业需要避开的 3 大常见误区
1.误区:高企研发费用多少,加计扣除就必须填报一样数字
正解:允许合理差异,留存底稿、差异说明即可。
2.误区:金税四期弹出不一致预警,代表企业一定有问题
正解:系统只是大数据比对提示风险,企业提供合规依据,就可以解释消除疑虑。
3.误区:为避免差异,直接压缩高企申报的其他费用
正解:盲目压缩会造成研发费用占比不达标,高企申报直接失败。应当合理规划费用结构,而不是简单删减数据。